


BBVA Deutschland
4,51.33K Rezensionen
App-Details
- Version
- 1.12.71
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- BBVA
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Ich habe BBVA Deutschland als Finanz-App ausprobiert, weil sie ein kostenloses Konto mit Zinsen, Cashback und einer übersichtlichen mobilen Verwaltung verbinden möchte. Mein erster Eindruck: Die Anwendung richtet sich weniger an Menschen, die nur gelegentlich ihren Kontostand prüfen, sondern an Nutzer, die ihren Alltag möglichst direkt vom Smartphone aus organisieren wollen. Gerade der Weg von der ersten Kontoeröffnung bis zur Kontrolle einer Ausgabe wirkt dabei wichtiger als einzelne Schlagwörter aus der Beschreibung.
Hinter der App steht BBVA. Sie ist kostenlos erhältlich, gehört zur Kategorie Finanzen und trägt eine Altersfreigabe ab null Jahren. Im Store wird sie mit einer durchschnittlichen Bewertung von 4,5 bei rund 5.900 Bewertungen und etwa 1.200 Rezensionen geführt. Das ist kein Ersatz für den eigenen Eindruck, zeigt aber, dass die Anwendung bereits auf Interesse stößt. Die Zahl der Installationen liegt bei über 100.000.
Vom ersten Bedarf bis zur täglichen Kontoverwaltung
Bei meinem Blick auf BBVA Deutschland interessiert mich zuerst, ob sich der Weg vom Kontowunsch zur laufenden Verwaltung im Alltag tatsächlich unkompliziert anfühlt. Dabei achte ich besonders darauf, welche Aufgaben sich gut mobil erledigen lassen und an welchen Stellen ich selbst sorgfältig nachhalten muss. Danach lohnt sich ein genauerer Blick darauf, wie die App mit den intensiveren Momenten der Kontonutzung zurechtkommt.
Der Ausgangspunkt: ein Konto, das nicht im Papierkram stecken bleibt
Der sinnvollste Einstieg ist für mich ein typischer Alltag: Ich möchte ein neues Konto nutzen, Geld empfangen, Kartenzahlungen nachvollziehen und nicht für jede Kleinigkeit eine Filiale oder den Browser öffnen. Genau an dieser Stelle spielt die mobile Ausrichtung ihre Stärke aus. Die App bündelt den Zugang zum Konto und macht daraus einen Ablauf, der sich auf dem Smartphone erledigen lässt.
Wichtig ist aber, die Erwartungen richtig zu setzen. BBVA Deutschland ist kein allgemeines Haushaltsbuch und auch keine unabhängige Vergleichsplattform für sämtliche Finanzprodukte. Wer mehrere Banken, Bargeldbestände und Anlagekonten in einer einzigen Übersicht zusammenführen möchte, braucht wahrscheinlich weiterhin ein zusätzliches Werkzeug. Die App ist vor allem dann passend, wenn das BBVA-Konto im Mittelpunkt stehen soll.
Die Einrichtung beginnt mit der Kontoeröffnung in der App. Ich würde dafür einen ruhigen Moment einplanen, statt den Vorgang zwischen zwei Terminen anzustoßen. Bei Finanz-Apps müssen persönliche Angaben geprüft und Schritte sorgfältig gelesen werden. Der Vorteil des digitalen Ablaufs ist die Unabhängigkeit von Öffnungszeiten; der Nachteil ist, dass ein Problem bei der Identifikation oder bei einer Eingabe nicht einfach durch ein Gespräch am Schalter gelöst wird.
Hier zeigt sich bereits ein wichtiger Unterschied zu einer klassischen Filialbank. Die App führt mich durch den Prozess, aber die Verantwortung für korrekte Angaben bleibt bei mir. Wer ungeduldig durch die Formulare tippt, kann sich später mit Rückfragen oder Verzögerungen beschäftigen. Mein praktischer Tipp ist deshalb, Ausweisdokumente und persönliche Daten griffbereit zu haben und jede Zusammenfassung vor dem Absenden zu kontrollieren.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Der Ablauf nach der Eröffnung
Nach dem Start ist die zentrale Frage nicht, wie viele Menüs vorhanden sind, sondern ob ich schnell zu den drei häufigsten Aufgaben komme: Kontostand prüfen, Umsätze verstehen und Geld bewegen. Genau diese Reihenfolge entspricht auch meinem Nutzungsverhalten. Eine gute Banking-App muss nicht spektakulär aussehen; sie muss im entscheidenden Moment eindeutig sein.
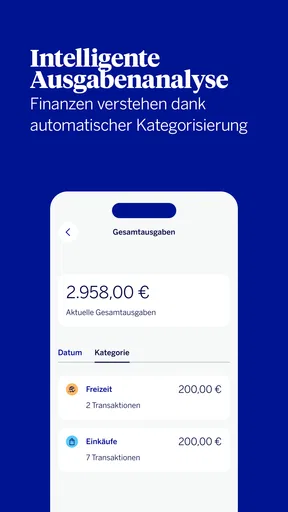
Bei einer Zahlung schaue ich nicht nur auf den aktuellen Kontostand. Ich prüfe, welcher Umsatz dazugehört, ob der Betrag plausibel ist und wie sich die Ausgabe auf meinen verfügbaren Spielraum auswirkt. Dieser kleine Kontrollschritt ist besonders hilfreich, wenn mehrere Kartenzahlungen kurz hintereinander stattfinden. Statt am Monatsende überrascht zu sein, kann ich früher reagieren und mein Budget anpassen.
Die Verbindung aus Konto und App macht auch einen alltäglichen Geldtransfer nachvollziehbarer. Geht beispielsweise am Monatsanfang das Gehalt ein, kann ich anschließend laufende Ausgaben prüfen, eine Überweisung anstoßen und später kontrollieren, ob der Vorgang im Konto auftaucht. Der Nutzen liegt weniger in einer einzelnen Funktion als in der kurzen Kette: Eingang, Entscheidung, Zahlung und Kontrolle finden an einem Ort statt.
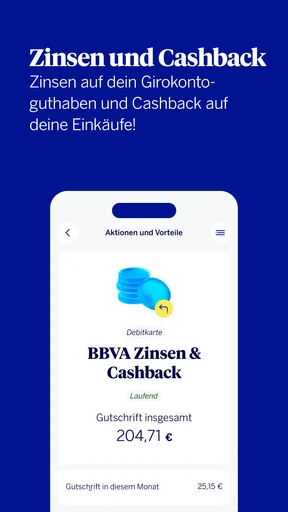
Bei Zinsen und Cashback würde ich trotzdem genau auf die jeweiligen Bedingungen achten, bevor ich meine gesamte Finanzplanung darauf aufbaue. Solche Vorteile können attraktiv sein, sind aber nicht automatisch der wichtigste Maßstab für ein Konto. Entscheidend ist, ob die Voraussetzungen zu meinem Verhalten passen und ob die App die dazugehörigen Informationen verständlich genug darstellt. Ein Bonus ist nur dann ein echter Vorteil, wenn ich ihn ohne unnötige Umwege nachvollziehen und nutzen kann.
Ein realistischer Alltag: vom Einkauf bis zur Kontrolle
Ein konkretes Beispiel macht den Ablauf greifbarer. Ich bezahle unterwegs einen Einkauf mit der Karte und öffne später die Anwendung, um den Umsatz zu prüfen. Zuerst sehe ich, ob der Betrag zum Kassenbon passt. Danach ordne ich ihn gedanklich meinem Wochenbudget zu und entscheide, ob ich an den nächsten Tagen etwas zurückhaltender sein sollte.
Der entscheidende Nutzen entsteht dabei nicht erst durch eine große Auswertung. Schon die schnelle Kontrolle verhindert, dass ich mich auf eine ungenaue Erinnerung verlasse. Wenn am selben Tag noch eine weitere Abbuchung auftaucht, kann ich sie direkt einbeziehen. Für Menschen, die ihre Finanzen eher nebenbei als mit ausführlichen Tabellen organisieren, ist dieser mobile Ablauf angenehm.
Anders sieht es bei einer komplizierteren Situation aus. Muss ich eine Zahlung reklamieren, eine ungewöhnliche Kontobewegung klären oder eine individuelle Frage stellen, reicht die reine Übersicht nicht aus. Dann wird wichtig, wie gut ich vom Umsatz oder Kontoauszug zur passenden Hilfe weiterkomme. Eine Banking-App kann den ersten Überblick liefern, aber nicht jede Beratung ersetzen.
Die Übergaben zwischen App, Konto und persönlicher Entscheidung
Finanzverwaltung besteht aus mehreren Übergaben. Die App zeigt Informationen an, das Konto verarbeitet die Bewegung, und ich muss daraus eine Entscheidung treffen. Genau an diesen Übergängen entstehen häufig Missverständnisse. Ein angezeigter Umsatz ist nicht automatisch dasselbe wie eine endgültig verbuchte Zahlung, und ein verfügbarer Betrag sollte nicht mit einem frei verfügbaren Monatsbudget verwechselt werden.
Deshalb empfehle ich, bei wichtigen Zahlungen nicht nur auf eine einzelne Zahl zu schauen. Prüfe den Empfänger, den Betrag und den zeitlichen Zusammenhang. Besonders bei wiederkehrenden Kosten hilft es, die Buchung nicht isoliert zu betrachten. Die App kann mir den Zugriff erleichtern, aber sie nimmt mir die finanzielle Einordnung nicht vollständig ab.
Eine weitere Übergabe findet statt, wenn ich zwischen Smartphone und anderen Bankkanälen wechsle. Für die schnelle Kontrolle ist die App bequemer als ein Browser. Für längere Recherchen, das Vergleichen vieler Umsätze oder das Arbeiten mit eigenen Unterlagen kann ein größerer Bildschirm angenehmer sein. Ich würde BBVA Deutschland deshalb nicht als vollständigen Ersatz für jede andere Finanzsoftware betrachten, sondern als den schnellen Zugang zum eigenen BBVA-Alltag.
Auch beim Cashback lohnt sich ein bewusster Blick auf den Ablauf: Erst entsteht eine berechtigte Ausgabe, danach muss ich verstehen, wie der Vorteil zugeordnet wird und wann er sichtbar wird. Ich würde nicht wegen eines möglichen Rückflusses mehr kaufen als geplant. Der bessere Einsatz ist, Cashback als Nebeneffekt einer ohnehin notwendigen Ausgabe zu sehen, nicht als Grund für einen Einkauf.
Was am Ende des Workflows gut funktioniert
Das Ergebnis ist eine relativ direkte Verbindung zwischen Konto und täglicher Entscheidung. Ich muss nicht erst mehrere Anwendungen öffnen, um eine Kartenzahlung zu prüfen oder den aktuellen Stand zu sehen. Für Berufstätige, Studierende oder Menschen, die Bankgeschäfte überwiegend mobil erledigen, kann genau diese Konzentration angenehm sein.
Die kostenlose Nutzung senkt die Einstiegshürde. Wer zunächst testen möchte, ob eine mobile Kontoverwaltung zum eigenen Alltag passt, muss nicht sofort ein zusätzliches Budget für die App einplanen. Gleichzeitig sollte man die Entscheidung nicht allein am Preis festmachen. Ein kostenloser Zugang ist wenig wert, wenn die Bedienung nicht zum persönlichen Arbeitsablauf passt oder wichtige Fragen regelmäßig außerhalb der App geklärt werden müssen.
Die aktuelle Version 1.11.10 zeigt außerdem, dass die Anwendung weiter gepflegt wird. Für die Installation wird mindestens Android 7.0 benötigt. Das ist für viele Geräte unproblematisch, kann aber bei sehr alten Smartphones eine Grenze darstellen. Vor dem Wechsel würde ich deshalb prüfen, ob das eigene Gerät die technische Voraussetzung erfüllt und ob genügend Platz sowie ein stabiler Zugang für die Einrichtung vorhanden sind.
Die Altersfreigabe ab null Jahren beschreibt die Einstufung der Anwendung, nicht die finanzielle Selbstständigkeit des Nutzers. Minderjährige und Familien sollten die jeweiligen Voraussetzungen für ein Konto und die Nutzung von Bankdiensten separat betrachten. Die Freigabe allein sagt nicht, dass jede Person ohne weitere Bedingungen ein Konto eröffnen kann.
Wo der Ablauf ins Stocken geraten kann
Die größte mögliche Reibung liegt für mich nicht beim Öffnen der App, sondern bei Situationen, die außerhalb des normalen Musters liegen. Eine Standardzahlung lässt sich leicht kontrollieren. Eine unklare Buchung, ein Problem bei der Kontoeröffnung oder eine Frage zu einer bestimmten Leistung verlangt dagegen mehr Geduld. Wer von seiner Hausbank persönliche Betreuung gewohnt ist, könnte den digitalen Weg als weniger komfortabel empfinden.
Auch der Wechsel von einer bestehenden Bank ist nicht nur eine technische Entscheidung. Daueraufträge, regelmäßige Zahlungseingänge und wichtige Vertragspartner müssen sorgfältig berücksichtigt werden. Ich würde ein neues Konto nicht sofort als einzigen Zugang verwenden, sondern zuerst prüfen, ob alle wiederkehrenden Abläufe zuverlässig eingerichtet sind. Das ist kein spezielles Problem dieser Anwendung, aber bei einem mobilen Konto fällt die Verantwortung für die Umstellung besonders deutlich auf den Nutzer zurück.
Ein weiterer Trade-off betrifft die Konzentration auf ein einzelnes Institut. Wenn ich bewusst mehrere Banken nutze, um unterschiedliche Angebote zu kombinieren, ist BBVA Deutschland allein vermutlich nicht die beste zentrale Übersicht. Eine Finanz-App mit Kontenaggregation kann dann praktischer sein. Wer dagegen ein klares Hauptkonto bei BBVA sucht und nicht ständig zwischen Anbietern wechseln möchte, profitiert eher von der direkten Verbindung.
Ich würde die App auch nicht als erste Wahl für Menschen empfehlen, die ihre Finanzen hauptsächlich am Desktop verwalten, umfangreiche Tabellen führen oder sehr individuelle Beratung erwarten. Dafür sind ein Webzugang, eine separate Budgetlösung oder ein persönlicher Ansprechpartner möglicherweise geeigneter. Die Stärke dieser Anwendung liegt im schnellen mobilen Zugriff, nicht in einer möglichst umfassenden Finanzarbeitsumgebung.
Für wen sich BBVA Deutschland besonders lohnt
In meinem Alltagstest passt die App am besten zu Nutzern, die ein modernes Konto suchen und die wichtigsten Schritte selbstständig per Smartphone erledigen möchten. Dazu gehören Menschen, die Kontobewegungen regelmäßig prüfen, Kartenzahlungen im Blick behalten und Zinsen oder Cashback als zusätzliche Vorteile interessant finden, ohne ihre Kaufentscheidungen davon abhängig zu machen.
Auch für Personen, die bisher selten ihre Finanzen kontrollieren, kann der mobile Zugang einen nützlichen Rhythmus schaffen. Ein kurzer Blick nach dem Einkauf ist realistischer als eine große Monatsabrechnung, die immer wieder verschoben wird. Der konkrete Tipp lautet: Lege dir einen festen Moment nach größeren Ausgaben fest, statt nur dann nachzusehen, wenn bereits ein Problem vermutet wird.
Weniger geeignet ist die Anwendung für Nutzer, die unbedingt mehrere Konten in einer Oberfläche analysieren müssen, häufig Bargeld und komplexe Anlagen kombinieren oder bei jeder Frage sofort persönliche Unterstützung wünschen. In diesen Fällen würde ich eine andere Banklösung oder eine ergänzende Finanz-App zumindest vergleichen, bevor ich das Hauptkonto verlagere.
Mein Urteil nach dem vollständigen Ablauf
BBVA Deutschland überzeugt mich vor allem durch den geradlinigen Weg vom mobilen Konto bis zur täglichen Kontrolle. Die kostenlose App verbindet den Zugang zu einem BBVA-Konto mit einem modernen Schwerpunkt auf Zinsen und Cashback, ohne dass ich für einfache Aufgaben auf einen Desktop ausweichen muss. Ihre rund 5.900 Bewertungen und über 100.000 Installationen passen zu dem Bild einer noch überschaubaren, aber bereits beachteten Anwendung.
Meine Empfehlung fällt trotzdem differenziert aus. Wenn du ein einzelnes Konto mobil verwalten möchtest und bereit bist, Einrichtung, Zahlungsprüfung und Umstellung selbst aufmerksam zu begleiten, ist BBVA Deutschland einen Blick wert. Wenn du dagegen eine bankenübergreifende Finanzzentrale oder intensive persönliche Beratung suchst, würde ich zuerst andere Lösungen prüfen.
Am Ende entscheidet nicht der schönste Vorteil auf dem Papier, sondern der komplette Ablauf: Wie schnell komme ich vom Kontostand zur richtigen Information, wie sicher fühle ich mich bei einer Zahlung und wie gut kann ich eine Unklarheit weiterverfolgen? Für den normalen mobilen Bankalltag beantwortet die App diese Fragen überzeugend genug. Ihre Grenzen werden dort sichtbar, wo aus einer einfachen Kontobewegung ein individueller Beratungsfall wird. Genau deshalb sehe ich sie als praktische Haupt-App für einen klaren BBVA-Alltag, nicht als universelles Werkzeug für jede Form persönlicher Finanzplanung.
Vorteile
- Übersichtliche Kontoverwaltung und schnelle Anzeige von Umsätzen
- Mobile Überweisungen lassen sich bequem per Smartphone freigeben
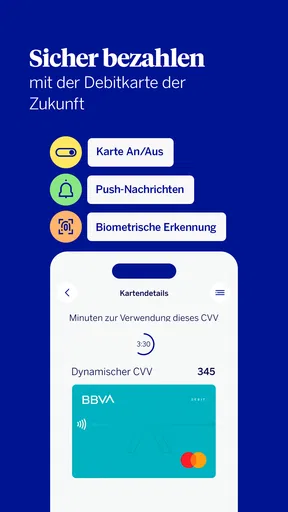
- Karten können bei Verlust direkt in der App gesperrt werden
- Push-Benachrichtigungen informieren zeitnah über neue Kontobewegungen
- Biometrische Anmeldung ermöglicht einen schnellen und sicheren Zugriff
Nachteile
- Einige Funktionen setzen ein aktives BBVA-Girokonto voraus
- Für bestimmte Vorgänge kann eine zusätzliche Identitätsprüfung nötig sein
- Die App bietet nicht für alle Finanzprodukte eine vollständig digitale Verwaltung
- Bei technischen Störungen kann der Zugriff auf wichtige Kontofunktionen fehlen
- Der Funktionsumfang ist für reine Nutzer anderer Banken nur eingeschränkt relevant
Häufig gestellte Fragen zu BBVA Deutschland
Was ist BBVA Deutschland und welche Funktionen bietet die App?
BBVA Deutschland ist die mobile Banking-App der spanischen BBVA für Kunden in Deutschland. Nach der Anmeldung lassen sich unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Zahlungseingänge kontrollieren und persönliche Daten verwalten. Je nach Konto und aktueller Version können außerdem Kartenfunktionen, Benachrichtigungen, Sicherheitsoptionen sowie weitere digitale Bankservices verfügbar sein.
Wer kann ein Konto bei BBVA Deutschland eröffnen und welche Voraussetzungen gelten?
Die Kontoeröffnung richtet sich grundsätzlich an volljährige Privatkunden mit Wohnsitz in Deutschland, wobei die genauen Bedingungen vom jeweiligen Produkt abhängen. Üblicherweise werden persönliche Daten, eine gültige E-Mail-Adresse, eine Mobilfunknummer und ein gültiges Ausweisdokument benötigt. Die Identitätsprüfung erfolgt digital oder über ein von BBVA angebotenes Verfahren. Vor dem Antrag sollten Gebühren, Voraussetzungen und Produktdetails geprüft werden.
Ist die BBVA-Deutschland-App sicher und wie wird der Zugang geschützt?
Die App verwendet übliche Sicherheitsmechanismen für mobiles Banking, darunter persönliche Zugangsdaten, Gerätebindung oder zusätzliche Bestätigungen sowie eine Anmeldung per PIN oder biometrischen Merkmalen, sofern das Smartphone dies unterstützt. Überweisungen und sensible Aktionen können eine weitere Freigabe erfordern. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ihr Betriebssystem aktuell halten und niemals Zugangsdaten oder Bestätigungscodes weitergeben.
Welche Kosten können bei der Nutzung von BBVA Deutschland entstehen?
Ob die Kontoführung, Karten oder bestimmte Transaktionen kostenlos sind, hängt vom gewählten BBVA-Produkt und den jeweils gültigen Preis- und Leistungsverzeichnissen ab. Mögliche Kosten können beispielsweise bei speziellen Kartenleistungen, Bargeldabhebungen, Fremdwährungen oder zusätzlichen Services entstehen. Da sich Konditionen ändern können, empfiehlt es sich, vor der Kontoeröffnung und vor kostenpflichtigen Vorgängen die aktuellen offiziellen Gebühreninformationen zu lesen.
Was kann ich tun, wenn die App nicht funktioniert oder eine Überweisung fehlschlägt?
Bei technischen Problemen sollten Nutzer zuerst prüfen, ob eine stabile Internetverbindung besteht, die App aktualisiert wurde und keine allgemeine Störung vorliegt. Ein Neustart der App oder des Smartphones kann ebenfalls helfen. Bei fehlgeschlagenen Überweisungen sollten Kontodeckung, Empfängerdaten und eventuell angezeigte Fehlermeldungen kontrolliert werden. Bleibt das Problem bestehen, sollte der offizielle BBVA-Kundenservice über die in der App oder auf der Website genannten Kanäle kontaktiert werden.


